Η ελληνική αγορά ξενοδοχείων μπήκε στο 2026 με ένα σαφές μοτίβο: η ανάπτυξη πηγάζει σχεδόν εξ ολοκλήρου από την τιμή των διανυκτερεύσεων και όχι από τον όγκο.
Μιλώντας με αριθμούς, το πρώτο εξάμηνο του 2026 οι διανυκτερεύσεις αυξήθηκαν μόλις 0,6% ενώ τα έσοδα ανέβηκαν 10,1%, επιβεβαιώνοντας μια ώριμη αγορά που έχει σχεδόν εξαντλήσει το περιθώριο περαιτέρω διαθεσιμότητας στους μήνες αιχμής.
Σύμφωνα με τα αποτελέσματα του Hotel Market Report της Speak Research, η Αθήνα λειτουργεί πλέον ως η μοναδική ξενοδοχειακή αγορά της χώρας που λειτουργεί όλο τον χρόνο, 365 ημέρες.
Όσον αφορά στην επενδυτική δραστηριότητα, αυτή ενισχύθηκε κατά 50% σε ετήσια βάση (από 1 δισ. ευρώ σε 1,5 δισ. ευρώ), τοποθετώντας την Ελλάδα για πρώτη φορά στις κορυφαίες 5 ευρωπαϊκές αγορές ξενοδοχειακών επενδύσεων.
Τα στοιχεία δείχνουν ότι η εποχικότητα αποκλιμακώνεται σταθερά, αφού το μερίδιο του καλοκαιριού στις αφίξεις έπεσε από 56% το 2019 σε 50% το 2024, με τον Οκτώβριο να αναδύεται σε μήνα μεγάλης τουριστικής σημασίας.
Το θετικό κλίμα μετριάζει η φορολογική επιβάρυνση του κλάδου (29,8% επί ακαθάριστων εσόδων δωματίου) που παραμένει η υψηλότερη μεταξύ των ανταγωνιστριών μεσογειακών αγορών, περιορίζοντας το περιθώριο κερδοφορίας παρά την ανάκαμψη των εσόδων.
Το επίκεντρο της τουριστικής οικονομίας μοιράζεται σε πέντε μόλις περιφέρειες. Ειδικότερα, το Νότιο Αιγαίο, η Αττική, η Κρήτη, το Ιόνιο και η Κεντρική Μακεδονία συγκεντρώνουν περίπου το 90% των τουριστικών εσόδων, το 88% των διανυκτερεύσεων και το 83% των αφίξεων, αντιπροσωπεύοντας όμως μόλις το 67% των ξενοδοχείων και 79% των δωματίων της χώρας. Η συγκέντρωση αυτή δημιουργεί τόσο ευκαιρία όσο και ρίσκο συγκέντρωσης για επενδυτές.
Αποεποχικοποίηση του καλοκαιριού
Όσον αφορά στην περίοδο που γίνονται οι περισσότερες κρατήσεις στα καταλύματα , η άνοιξη αναπτύχθηκε 21% το 2024, ο χειμώνας 16%, το φθινόπωρο 9%, ενώ το καλοκαίρι μόλις 6%, σημειώνοντας το μικρότερο ποσοστό αύξησης.
Πιο συγκεκριμένα, ο Οκτώβριος απέφερε 2,25 δισ. ευρώ έσοδα, αποδεικνύοντας την δυναμική της φθινοπωρινής περιόδου. Παράλληλα, η θερμοκρασία της θάλασσας άνω των 22°C σε Κυκλάδες και Δωδεκάνησα έως τον Οκτώβριο στηρίζει την επιμήκυνση της σεζόν, με τιμές 30– 40% χαμηλότερες του Αυγούστου.
Η Αθήνα στο επίκεντρο
Η Αθήνα έκλεισε το 2025 με ποσοστό πληρότητας (occupancy) στο 77,1%, μέση τιμή δωματίου 177 ευρώ (+2,5%) και έσοδα ανά διαθέσιμο δωμάτιο 137 ευρώ (+3,4%). Το πρώτο τρίμηνο του 2026 συνέχισε τη θετική πορεία, με occupancy και μέση ημερήσια τιμή (ADR) να ενισχύονται κατά 2,4% και 2,0% αντίστοιχα, οδηγώντας σε άνοδο τη μέση τιμή δωματίου κατά 4,5% σε σχέση με το αντίστοιχο τρίμηνο του 2025.
Η αγορά, ωστόσο, εμφανίζει ενδείξεις ωρίμανσης. Ειδικότερα, την περίοδο Απριλίου–Οκτωβρίου 2025, η πληρότητα μειώθηκε κατά 1,2%, ενώ οι τιμές ενισχύθηκαν κατά 2,7%. Πρόκειται για μια τάση που παρατηρείται σε ώριμες αγορές, όπου η ανάπτυξη στηρίζεται πλέον στην αύξηση των τιμών και όχι στην ενίσχυση του όγκου της ζήτησης.
Η ανάπλαση της Ομόνοιας
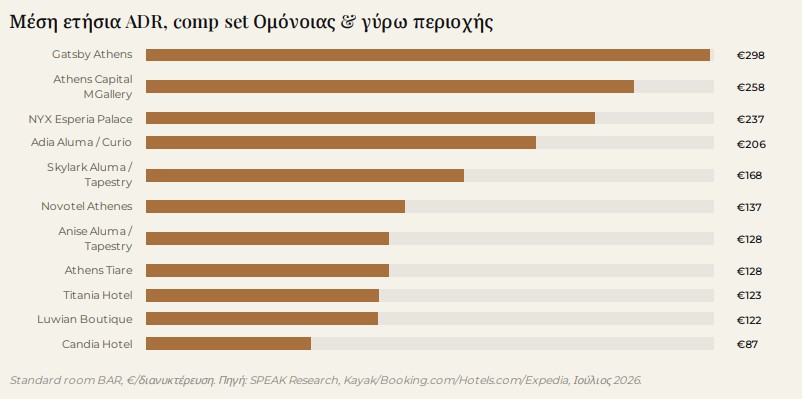
Η πλατεία Ομονοίας αποτελεί το πιο δυναμικό σημείο ανάπλασης της αθηναϊκής ξενοδοχειακής αγοράς. Το τρίπτυχο Aluma/Hilton (Skylark, Adia, Anise) ολοκλήρωσε τη μετάβαση των επενδύσεων της Hilton εντός 2025–2026, ενώ η πρόσφατη εξαγορά του Great Athens Hotel από τη Leonardo Hotels (Fattal Group) έναντι περίπου 20 εκατ. ευρώ και η ανακοίνωση του Radisson Theatrou Square (173 δωμάτια) επιβεβαιώνουν το ενδιαφέρον διεθνών brands για την ελληνική μικρο-αγορά.
Η υψηλότερη ζήτηση για την περιοχή καταγράφεται τον Σεπτέμβριο και για τα τρία καταλύματα, με peak/low ratio 2,1–2,8x, δηλαδή η ζήτηση ενός δωματίου κατά την πιο υψηλή περίοδο είναι 2,1 έως 2,8 φορές υψηλότερη σε σύγκριση με την περίοδο χαμηλού ενδιαφέροντος. Το Hilton rebranding φαίνεται να λειτουργεί ήδη ως καταλύτης τιμολόγησης, με το πεντάστερο Adia να ξεπερνά κατά 23% τον βασικό μέσο όρο ξενοχοδείων τεσάρων αστέρων της Ομόνοιας.

Η Ελλάδα μπαίνει στην κορυφαία πεντάδα.
Ο όγκος των ξενοδοχειακών επενδύσεων στην Ελλάδα αυξήθηκε κατά περίπου 50% σε ετήσια βάση, από 1 δισ. ευρώ το 2024 σε 1,5 δισ. ευρώ το 2025 σύμφωνα με το ΙΤΕΠ, με τις συναλλαγές να φτάνουν τα 1,119 δισ. ευρώ, καταγράφοντας την 5η υψηλότερη επίδοση στην Ευρώπη κατά τον οργανισμό παροχής υπηρεσιών HVS. Η επίδοση αυτή τοποθετεί, σύμφωνα με την εταιρεία παροχής υπηρεσιών για ακίνητα CBRE, την Ελλάδα για πρώτη φορά στις κορυφαίες 5 ευρωπαϊκές αγορές ξενοδοχειακών επενδύσεων.