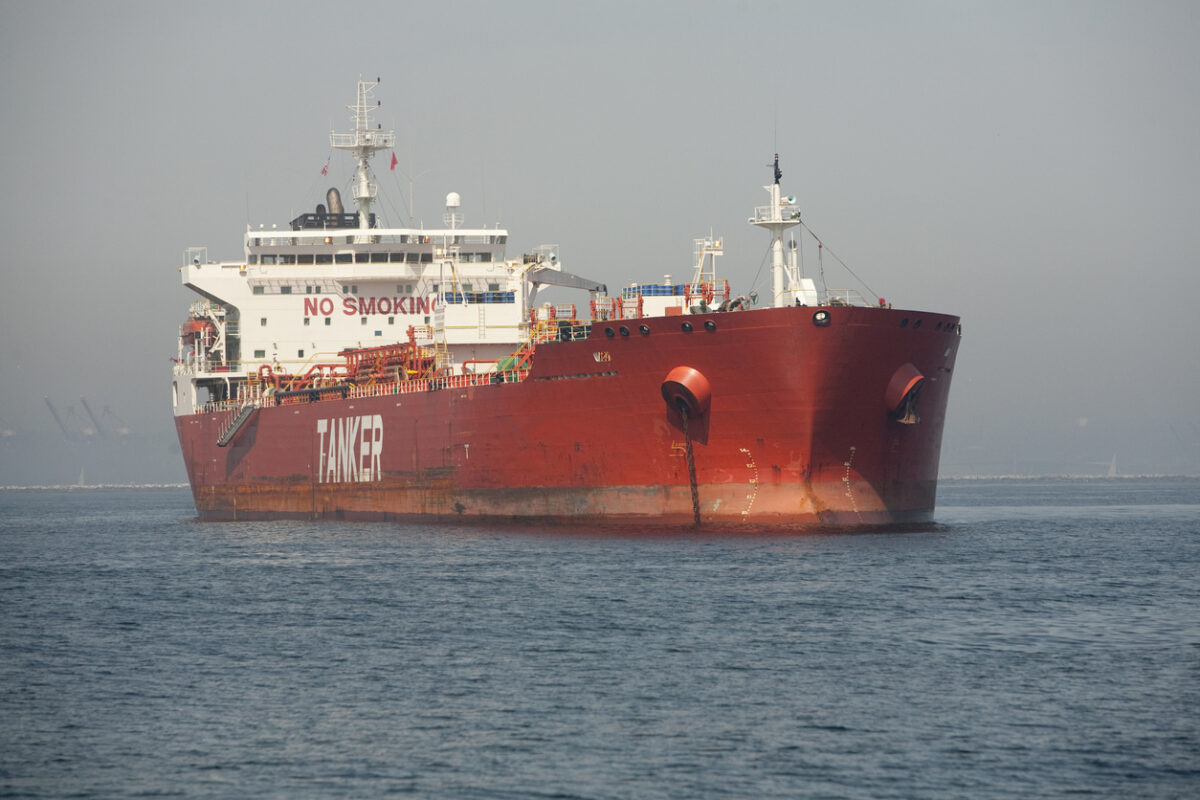
Οι τιμές των ορυκτών καυσίμων, μαζούτ, ντίζελ, φυσικό αέριο, όχι μόνο αυτές που είναι όταν τα φορτώνουν στα τάνκερ, αλλά κυρίως αυτές που είναι όταν τα ξεφορτώνουν μετά την μεταφορά τους από τα τάνκερ στα διυλιστήρια, φορτώνουν με «εκρηκτική ύλη» τον πληθωρισμό στις τιμές ενέργειας στην κατανάλωση.
Και αυτό αφορά ιδιαίτερα τις οικονομίες που έχουν επιχειρήσει να συγκρατήσουν αυτή την πληθωριστική πίεση μέχρι σήμερα με επιδοτήσεις των τιμών στην κατανάλωση. Όπως για παράδειγμα η πλειονότητα των χωρών στην ΕΕ αλλά και η Ελλάδα.
Για να πάρουμε τα πράγματα με την σειρά.
Την περασμένη εβδομάδα, ο Διεθνής Οργανισμός Ενέργειας (IEA) προειδοποίησε ότι «οι ελλείψεις ντίζελ θα συνεχιστούν (τουλάχιστον ) μέχρι το 2027…», με την επισήμανση ότι ιδιαίτερα η αγορά ντίζελ «θα παραμείνει χαρακτηρισμένη από περιορισμένη προσφορά» για μεγάλο χρονικό διάστημα.
Το ενδεχόμενο εξισορρόπησης των τιμών, όπως αναφέρεται, θα εξαρτηθεί από την «ομαλή» τροφοδοσία πετρελαιοειδών από τη Μέση Ανατολή. Η Έκθεση «λέει» αυτό, όταν στα διεθνή ΜΜΕ, το ερώτημα που διατηρεί σε εκκρεμότητα ο Τράμπ και η πολιτική αβεβαιότητα στο Ισραήλ μετά τις εκλογές είναι αν θα ξεκινήσει νέος γύρος πολεμικών συγκρούσεων με το Ιράν…
Στο μεταξύ, όμως το spread του ντίζελ, δηλαδή το περιθώριο που παίρνουν τα διυλιστήρια από τη μετατροπή ενός βαρελιού αργού πετρελαίου σε ντίζελ, βρίσκεται σε κατακόρυφη άνοδο. Πριν όμως από αυτή την κατακόρυφη άνοδο, έχει προηγηθεί η τεράστια άνοδος των τιμών θαλάσσιας μεταφοράς με τα τάνκερ που παίζουν στοίχημα την επιβίωσή τους σε κάθε πέρασμα από την έξοδο του Περσικού Κόλπου ή από την είσοδο στην Ερυθρά Θάλασσα για να φτάσουν μέχρι το Σουέζ.
Και αυτό είναι το σημείο στο οποίο οι κυβερνήσεις που εισάγουν ορυκτά καύσιμα δεν έχουν και πολλά να κάνουν γιατί στα εθνικά όριά τους μπορούν να επιβάλουν ανώτατο όριο στην τιμή του ντίζελ, αλλά όχι εις βάρος του δεξαμενόπλοιου που το μεταφέρει…
Έτσι, η συνολική (αθροιστικά) «τάση» των τιμών των τελευταίων μηνών τόσο του φυσικού αερίου όσο και του πετρελαίου «διαβρώνει» ανεξέλεγκτα αλλά σταθερά την αγοραστική δύναμη των νοικοκυριών, αλλά και την «ανταγωνιστικότητα» των εταιρειών. Και όλο αυτό το «βάρος» βέβαια δεν μπορεί παρά να αντανακλαστεί και να διαμεσολαβηθεί – με τα πολιτικά κριτήρια που χαρακτηρίζουν τον πολιτική της κάθε κυβέρνησης – στους προϋπολογισμούς, του 2026 και του 2027…
Ένα άλλο σημείο που πρέπει να δούμε με προσοχή είναι ότι το 5,1% του πληθωρισμού, για παράδειγμα που σημειώθηκε στον Σεπτέμβριο στην Ελλάδα, δεν είναι αποτέλεσμα των όσων έχουμε αναφέρει πιο πάνω, όσον αφορά τις τρέχουσες πληθωριστικές τάσεις. Είναι το αποτέλεσμα των πληθωριστικών πιέσεων των όσων έχουν συμβεί το α΄ εξάμηνο του 2026 σε συνδυασμό βέβαια με το τι έχει κάνει η κυβέρνηση απέναντι σ’ αυτό το κύμα ανόδου των τιμών.
Με άλλα λόγια η άνοδος του πληθωρισμού από το 3,8% του Αυγούστου στο 5,1% του Σεπτεμβρίου δεν είναι παρά η πρώτη ένδειξη των νέων αυξήσεων στους πληθωριστικούς δείκτες των τιμών (παρά τα όσα έχουν μεσολαβήσει, με συμφωνίες με σούπερ μάρκετ κλπ). Η πραγματική δυναμική αυτής της ανόδου των τιμών θα αρχίσει φυσιολογικά να καταγράφεται από τον Νοέμβριο και μετά.
Ήδη πάντως από τον Σεπτέμβριο, η δυναμική αυτή είναι παρούσα με αύξηση 55,2% στο φυσικό αέριο και 38,8% στο πετρέλαιο κίνησης.
Και μόλις τώρα αρχίζουμε να μπαίνουμε στον… χειμώνα.
Η επόμενη εβδομάδα θα δώσει καινούργια στοιχεία για να δούμε όχι το αν η «τάση» αυτή θα αλλάξει, αυτό έχει ήδη κριθεί, αλλά το πόσο γρήγορα θα μπορούσε να επιταχυνθεί ανοδικά. Ο ΔΤΚ του Οκτωβρίου που θα δοθεί από την ΕΛΣΤΑΤ σε λίγες ημέρες θα είναι ενδεικτικός. Αλλά πολύ περισσότερο ενδεικτικά για το «τι μέλλει γενέσθαι» θα είναι τα αποτελέσματα των ενδιάμεσων εκλογών στις ΗΠΑ, σε σχέση με τις εξελίξεις στον πόλεμο του Κόλπου.
Αυτή η δεκαετία – είμαστε ακόμα στα μισά της – πρέπει να το παραδεχτούμε ότι μοιάζει ολοένα και περισσότερο με εκείνη του ’70. Και γι’ αυτό θα ήταν καλό να αρχίσουμε να «βλέπουμε» τι… μάθαμε τότε.