Σημαντικές απώλειες μηνιαίου εισοδήματος υφίστανται πάνω από 210.000 συνταξιούχοι που λαμβάνουν μικτά ποσά κύριων συντάξεων πάνω από 1.500 ευρώ το μήνα εξαιτίας του παράδοξου τρόπου με τον οποίο υπολογίζεται σήμερα η Εισφορά Αλληλεγγύης Συνταξιούχων (ΕΑΣ) που παρακρατείται από τις αποδοχές τους.
Όπως προκύπτει από αναλυτικά παραδείγματα και σχετικό πίνακα που παρουσιάζει το Νewsit.gr, οι απώλειες που προκύπτουν για μη απαλλασσόμενες από την ΕΑΣ συντάξεις από 1.500 μέχρι 4.000 ευρώ μικτά ή από 1.252,76 έως 2.545,92 ευρώ καθαρά, κυμαίνονται από 22,75 ευρώ έως 118,97 μηνιαίως ή από 273,02 έως 1.427.63 ετησίως.
ΔΙΑΦΗΜΙΣΗ
Με το ισχύον σήμερα σύστημα υπολογισμού της ΕΑΣ, η συγκεκριμένη εισφορά επιβαρύνει τις κύριες συντάξεις από το πρώτο ευρώ εφόσον υπερβαίνουν το ισχύον όριο απαλλαγής. Για το 2026 το όριο απαλλαγής είναι 1.468,01 ευρώ. Αυτό σημαίνει ότι τα μικτά ποσά των συντάξεων τα οποία ανέρχονται σε επίπεδα κάτω από το όριο αυτό δεν επιβαρύνονται με ΕΑΣ, απαλλάσσονται από τη συγκεκριμένη εισφορά. Όσα ποσά συντάξεων, όμως, βρίσκονται σε επίπεδα υψηλότερα από τα 1.468,01 ευρώ επιβαρύνονται από το πρώτο ευρώ με ΕΑΣ κλιμακούμενη από 3% έως 14% ανάλογα με το ύψος τους.
Συγκεκριμένα, για μικτά ποσά συντάξεων τα οποία κυμαίνονται από 1.468,02 έως 1.782,58 ευρώ ο συντελεστής της ΕΑΣ είναι 3%, για ποσά από 1.782,59 έως 2.097,15 ευρώ ισχύει συντελεστής 6% και στη συνέχεια ο συντελεστής αυξάνεται περαιτέρω κλιμακωτά έως 14%.
Πώς έχει διαμορφωθεί η κλίμακα υπολογισμού της ΕΑΣ για το 2026
| Μικτή κύριασύνταξη 2026 | ΕΑΣ |
| Έως 1.468,01 € | 0% |
| 1.468,02–1.782,58 € | 3% |
| 1.782,59–2.097,15 € | 6% |
| 2.097,16–2.411,73 € | 7% |
| 2.411,74–2.726,30 € | 9% |
| 2.726,31–3.040,87 € | 10% |
| 3.040,88–3.355,44 € | 12% |
| 3.355,45–3.670,02 € | 13% |
| Πάνω από 3.670,02 € | 14% |
Ουσιαστικά, σε όποια κλίμακα ΕΑΣ βρίσκεται μια σύνταξη εφαρμόζεται ο αντίστοιχος συντελεστής στο συνολικό ποσό της σύνταξης (από το πρώτο ευρώ) και όχι μόνο στο τμήμα της πάνω από το όριο των 1.468,01 ευρώ.
ΔΙΑΦΗΜΙΣΗ
Στην πρώτη κλίμακα, όπου εφαρμόζεται ο συντελεστής 3% λειτουργεί προστατευτικός μηχανισμός ώστε η ΕΑΣ να μην κατεβάζει τη σύνταξη κάτω από το όριο των 1.468,01 ευρώ.
Ωστόσο, ο μηχανισμός αυτός δεν ισχύει στα σημεία αλλαγής των υπολοίπων κλιμακίων της ΕΑΣ. Έτσι, το 2026 μια κύρια σύνταξη 1.782,58 ευρώ επιβαρύνεται με ΕΑΣ 3%, δηλαδή περίπου 53,48 ευρώ τον μήνα, ενώ με αύξηση μόλις ενός λεπτού, στα 1.782,59 ευρώ, περνά στο επόμενο κλιμάκιο και επιβαρύνεται με 6% επί ολόκληρου του ποσού, δηλαδή περίπου 106,96 ευρώ.
Με άλλα λόγια, ένα επιπλέον λεπτό στη μικτή σύνταξη μπορεί να οδηγήσει σε υπερδιπλασιασμό της εισφοράς και σε πρόσθετη μηνιαία κράτηση περίπου 53,48 ευρώ. Αντίστοιχα «άλματα» εμφανίζονται και στα επόμενα όρια της κλίμακας. Η νομοθεσία προβλέπει ειδική προστασία μόνο για την πρώτη κατηγορία, ώστε μετά την παρακράτηση η σύνταξη να μην υποχωρεί κάτω από το κατώτατο όριο, το οποίο για το 2026 διαμορφώνεται στα 1.468,01 ευρώ.
Στα παραδείγματα που παραθέτουμε παρακάτω, οι απώλειες των συνταξιούχων από την εφαρμογή του σημερινού συστήματος επιβολής της ΕΑΣ έχουν υπολογιστεί στα καθαρά ποσά συντάξεων, δηλαδή στις αποδοχές που παίρνουν «στο χέρι» οι συνταξιούχοι.
Για να αποτυπωθεί το πραγματικό αποτέλεσμα στην τσέπη, δεν αρκεί να συγκριθεί μόνο η ΕΑΣ. Μετά την ΕΑΣ υπολογίζεται η κράτηση υγειονομικής περίθαλψης 6% στο εναπομένον ποσό και στη συνέχεια ο φόρος εισοδήματος. Οι υπολογισμοί που ακολουθούν χρησιμοποιούν τη φορολογική κλίμακα του 2026 και αφορούν ενδεικτική περίπτωση συνταξιούχου χωρίς εξαρτώμενα τέκνα, χωρίς άλλα εισοδήματα ή πρόσθετες φορολογικές εκπτώσεις.
Παράδειγμα με σύνταξη 1.600 ευρώ μικτά
Με τον σημερινό τρόπο υπολογισμού, η ΕΑΣ που παρακρατείται από τη μηνιαία μικτή σύνταξη των 1.600 ευρώ ανέρχεται σε 48,00 ευρώ. Η εισφορά για περίθαλψη 6% υπολογίζεται μετά την αφαίρεση της ΕΑΣ και ανέρχεται σε 93,12 ευρώ, ενώ η μηνιαία παρακράτηση φόρου εισοδήματος ανέρχεται σε 144,54 ευρώ. Έτσι, από μικτή σύνταξη 1.600 ευρώ απομένουν 1.314,34 ευρώ καθαρά. Αν η ΕΑΣ 3% επιβαλλόταν μόνο στο ποσό των 131,99 ευρώ της μικτής σύνταξης, το οποίο απομένει πάνω από το όριο απαλλαγής των 1.468,01 ευρώ, θα ήταν μόλις 3,96 ευρώ. Με την αντίστοιχη αναπροσαρμογή της κράτησης για περίθαλψη και φόρο εισοδήματος, το καθαρό ποσό θα ανέβαινε στα 1.346,63 ευρώ. Η καθαρή απώλεια από τον σημερινό μηχανισμό υπολογισμού είναι περίπου 32,29 ευρώ τον μήνα ή 387,48 ευρώ τον χρόνο.
Παράδειγμα με σύνταξη 2.000 ευρώ μικτά
Σε σύνταξη 2.000 ευρώ το μήνα μικτά, ο συντελεστής ΕΑΣ είναι 6% και η σημερινή κράτηση φτάνει τα 120 ευρώ μηνιαίως. Η εισφορά για περίθαλψη, η οποία επιβάλλεται με 6% στο ποσό που απομένει μετά την αφαίρεση της ΕΑΣ, διαμορφώνεται σε 112,80 ευρώ μηνιαίως και η παρακράτηση φόρου εισοδήματος, η οποία υπολογίζεται στο εναπομένον ποσό, μετά την αφαίρεση των κρατήσεων για ΕΑΣ και περίθαλψη, διαμορφώνεται σε 218,40 ευρώ μηνιαίως, αφήνοντας καθαρά περίπου 1.548,80 ευρώ. Αν το 6% της ΕΑΣ εφαρμοζόταν μόνο στα 531,99 ευρώ της μικτής σύνταξης τα οποία βρίσκονται πάνω από το όριο απαλλαγής των 1.468,01 ευρώ, η ΕΑΣ θα περιοριζόταν στα 31,92 ευρώ. Το καθαρό ποσό της σύνταξης μετά και την αφαίρεση και των κρατήσεων για περίθαλψη και φόρο εισοδήματος θα ήταν 1.608,41 ευρώ. Η καθαρή διαφορά υπέρ του συνταξιούχου θα ήταν 59,61 ευρώ τον μήνα ή 715,36 ευρώ τον χρόνο.
Παράδειγμα με σύνταξη 3.000 ευρώ μικτά
Σε σύνταξη 3.000 ευρώ μικτά η ΕΑΣ είναι 10%, δηλαδή 300 ευρώ τον μήνα. Μετά την αφαίρεση της ΕΑΣ, στο εναπομένον ποσό της σύνταξης υπολογίζεται με 6% η κράτηση για περίθαλψη και διαμορφώνεται στα 162 ευρώ. Στη συνέχεια επί του υπολοίπου που απομένει υπολογίζεται και ο παρακρατούμενος φόρος εισοδήματος ο οποίος ανέρχεται σε 437,26 ευρώ. Το καθαρό πληρωτέο διαμορφώνεται έτσι περίπου στα 2.100,74 ευρώ. Αν η ΕΑΣ 10% επιβαλλόταν μόνο στο τμήμα των 1.531,99 ευρώ το οποίο βρίσκεται πάνω από το όριο των 1.468,01 ευρώ, η ΕΑΣ θα ήταν 153,20 ευρώ. Μετά την αναπροσαρμογή των κρατήσεων για περίθαλψη και φόρο, το καθαρό ποσό θα έφτανε περίπου στα 2.189,05 ευρώ. Η καθαρή απώλεια για τον συνταξιούχο, λόγω του σημερινού συστήματος υπολογισμού είναι περίπου 88,32 ευρώ τον μήνα ή 1.059,79 ευρώ τον χρόνο.
Πίνακας 10 χαρακτηριστικών περιπτώσεων
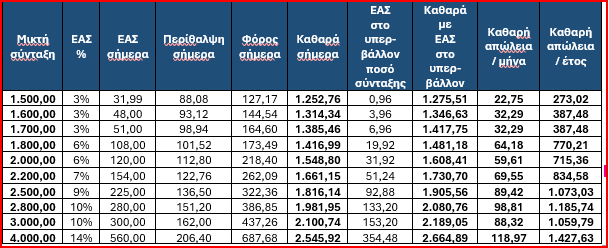
Στον παραπάνω πίνακα παρουσιάζονται συνοπτικά 10 χαρακτηριστικές περιπτώσεις (παραδείγματα) συνταξιούχων με απώλειες μηνιαίου εισοδήματος λόγω του σημερινού τρόπου υπολογισμού της ΕΑΣ.